Mentalidade
O emocional interfere nas decisões financeiras?
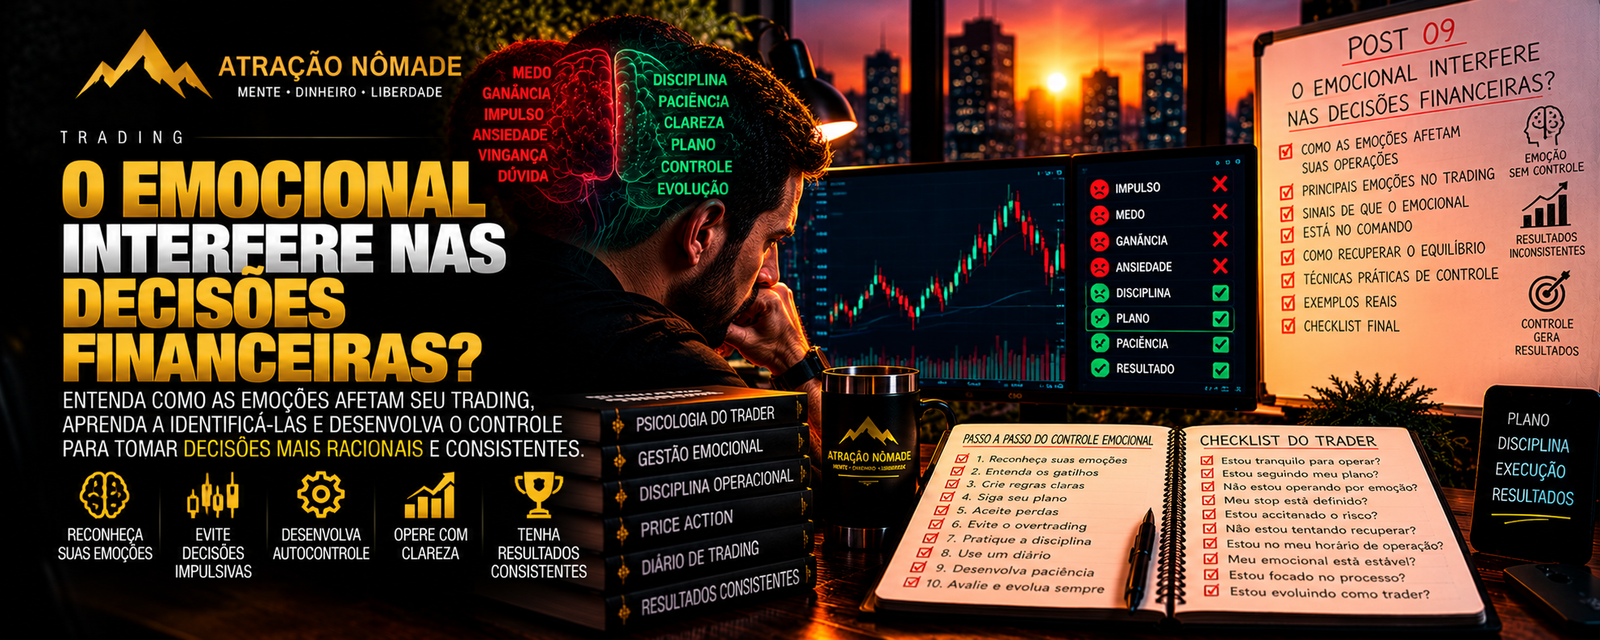
Sim. O emocional interfere nas decisões financeiras — muitas vezes de maneiras que só percebemos depois que a decisão já foi tomada.
Medo, ansiedade, euforia, frustração, comparação e urgência podem influenciar desde uma compra aparentemente simples até decisões envolvendo investimentos, dívidas ou trading.
Isso não significa que toda decisão emocional seja necessariamente ruim, nem que seja possível eliminar as emoções.
O objetivo é outro: perceber quando o estado emocional começa a assumir o controle de uma decisão que deveria considerar também fatos, consequências e limites.
Por que emoção e dinheiro estão tão ligados?
Dinheiro raramente representa apenas números.
Ele pode representar:
- segurança;
- liberdade;
- reconhecimento;
- medo;
- poder de escolha;
- status;
- proteção da família;
- sensação de progresso.
Por isso, decisões financeiras podem carregar muito mais peso emocional do que aparentam.
Perder R$100, por exemplo, não produz necessariamente a mesma reação em todas as pessoas.
Para alguém pode ser apenas uma pequena despesa.
Para outra pessoa pode representar parte importante do orçamento.
Para outra, pode ser interpretado como fracasso.
O número é o mesmo.
O significado atribuído a ele não é.
Emoção não é inimiga da razão
Existe uma ideia equivocada de que boas decisões exigem eliminar completamente as emoções.
Isso não é realista.
O problema não é sentir.
O problema começa quando você deixa de perceber como aquilo que está sentindo está alterando sua avaliação da situação.
Uma pessoa ansiosa pode buscar uma solução imediata.
Uma pessoa eufórica pode subestimar riscos.
Uma pessoa frustrada pode tentar compensar uma perda.
Uma pessoa com medo pode evitar uma decisão necessária.
Por isso, desenvolver consciência emocional não significa se tornar frio.
Significa criar espaço entre sentir algo e agir por causa disso.
A urgência pode distorcer decisões
Poucas coisas alteram tanto a percepção quanto a sensação de urgência.
Quando alguém acredita que precisa resolver imediatamente um problema financeiro, propostas arriscadas podem começar a parecer mais atraentes.
Surge o pensamento:
“Preciso fazer esse dinheiro agora.”
A partir daí, a pessoa pode:
- assumir riscos maiores;
- aceitar promessas improváveis;
- utilizar dinheiro necessário para outras despesas;
- entrar em operações sem planejamento;
- tomar crédito sem avaliar adequadamente o custo;
- ignorar sinais que normalmente perceberia.
A urgência não transforma uma oportunidade ruim em boa.
Mas pode transformar nossa percepção dela.
Euforia também pode ser perigosa
Não são apenas emoções negativas que interferem.
Uma sequência de acertos pode gerar excesso de confiança.
Imagine alguém que toma três boas decisões financeiras seguidas.
A sensação pode mudar de:
“Meu processo funcionou.”
para:
“Eu sei exatamente o que estou fazendo.”
Essa pequena mudança pode produzir comportamentos maiores:
- aumentar o risco;
- reduzir critérios;
- abandonar limites;
- tomar decisões maiores;
- acreditar que resultados recentes continuarão indefinidamente.
No trading, isso pode signific aumentar o tamanho das posições depois de uma sequência positiva.
Na vida financeira, pode signific elevar o padrão de consumo depois de um aumento temporário de renda.
O contexto muda.
O mecanismo emocional pode ser parecido.
O medo também interfere
Do outro lado está o medo.
Ele pode proteger contra riscos desnecessários.
Mas também pode paralisar.
Uma pessoa pode saber que precisa organizar as finanças, negociar uma dívida ou tomar determinada decisão, mas evita olhar os números porque eles causam desconforto.
Quanto mais evita, maior pode ficar o problema.
Esse comportamento mostra algo importante:
não tomar uma decisão também pode ser uma decisão.
Ignorar uma situação financeira não faz com que ela deixe de existir.
Comparação altera nossa percepção de dinheiro
Hoje é extremamente fácil comparar nossa vida financeira com a de outras pessoas.
Redes sociais mostram:
- carros;
- viagens;
- resultados;
- casas;
- negócios;
- lucros;
- estilos de vida.
Mas raramente mostram todo o contexto.
Você vê o resultado.
Não necessariamente vê:
- dívidas;
- patrimônio real;
- ajuda familiar;
- perdas anteriores;
- risco assumido;
- tempo necessário;
- renda total;
- o que foi omitido da publicação.
Quando você compara seus bastidores com a vitrine de outra pessoa, pode começar a tomar decisões que não pertencem à sua realidade.
Comprar para parecer bem.
Investir porque alguém mostrou resultado.
Operar porque outra pessoa publicou lucro.
A comparação cria pressa.
E a pressa pode destruir processo.
No trading, as emoções ficam ainda mais visíveis
O trading cria um ambiente interessante porque o resultado financeiro pode aparecer rapidamente.
Uma decisão pode produzir ganho ou perda em pouco tempo.
Isso intensifica algumas reações.
Depois de uma perda:
“Preciso recuperar.”
Depois de um ganho:
“Agora entendi o mercado.”
Depois de perder uma oportunidade:
“Preciso entrar na próxima.”
Depois de uma sequência negativa:
“Vou aumentar para recuperar tudo.”
O problema começa quando a próxima operação deixa de ser determinada pela estratégia e passa a ser determinada pela emoção gerada pela operação anterior.
É justamente por isso que gestão de risco e regras operacionais são tão importantes.
Leia também: Gestão de risco: a habilidade que vem antes do lucro.
Tentar recuperar uma perda pode criar outra
Quando perdemos dinheiro, existe uma tendência natural de querer voltar rapidamente ao ponto anterior.
No trading, isso pode gerar uma nova operação.
Nas finanças pessoais, pode gerar uma aposta mais arriscada.
Nos negócios, pode provocar um investimento precipitado para tentar compensar um projeto que não funcionou.
A pergunta muda de:
“Essa é uma boa decisão?”
para:
“Essa decisão consegue recuperar o que perdi?”
São perguntas diferentes.
A segunda carrega uma dívida emocional com o passado.
Mas o dinheiro já perdido não transforma automaticamente a próxima oportunidade em uma oportunidade melhor.
Mais adiante, aprofundaremos isso em “Por que tentar recuperar um prejuízo pode piorar tudo”.
O ambiente influencia suas decisões
Disciplina não depende apenas de força de vontade.
O ambiente também importa.
Imagine tentar controlar gastos enquanto recebe dezenas de ofertas diariamente.
Ou tentar respeitar um plano de trading enquanto acompanha grupos enviando sinais o tempo inteiro.
Ou tentar construir patrimônio enquanto consome conteúdo que associa sucesso exclusivamente a consumo.
Seu ambiente está constantemente oferecendo estímulos.
Por isso, uma estratégia útil pode ser reduzir decisões desnecessárias.
Automatizar parte da organização financeira.
Definir limites antecipadamente.
Remover notificações.
Estabelecer horários.
Criar regras antes da emoção aparecer.
Esse princípio será importante também quando falarmos sobre disciplina.
Crie regras quando estiver calmo
Uma das melhores maneiras de reduzir decisões impulsivas é definir algumas regras antes de precisar delas.
No trading:
- risco máximo previamente definido;
- critérios de entrada;
- limite operacional;
- regra após perdas;
- horário de encerramento.
Nas finanças pessoais:
- limite de gastos;
- prazo antes de compras grandes;
- transferência automática para reserva;
- orçamento;
- critérios antes de assumir uma nova dívida.
A regra não elimina a emoção.
Ela oferece uma referência quando sua percepção estiver alterada.
Use a pausa como ferramenta
Nem toda decisão precisa ser tomada imediatamente.
Quando perceber forte carga emocional, uma pergunta simples pode ajudar:
“Preciso decidir isso agora?”
Em muitas situações, a resposta será não.
Uma pausa permite que você volte aos números.
Compare alternativas.
Revise consequências.
Converse com alguém qualificado quando necessário.
No trading de curto prazo, algumas decisões realmente acontecem rapidamente. É justamente por isso que as regras precisam estar definidas antes da operação.
Na vida financeira, muitas decisões permitem ainda mais tempo.
Use esse tempo.
Registre o estado emocional
Um diário financeiro ou de trading não precisa registrar apenas números.
Também pode registrar comportamento.
Antes de uma decisão importante, anote:
Como estou me sentindo?
Depois:
Por que estou tomando essa decisão?
E finalmente:
O que espero que aconteça?
Depois de algum tempo, padrões podem aparecer.
Talvez suas compras impulsivas ocorram depois de dias difíceis.
Talvez você aumente o risco depois de ganhos.
Talvez opere mais depois de perdas.
Talvez evite olhar suas finanças quando está ansioso.
Esses padrões são difíceis de perceber enquanto estão acontecendo.
O registro ajuda a torná-los visíveis.
Continue: Como montar um diário de trading útil.
Um processo simples antes de uma decisão financeira
Quando uma decisão envolver dinheiro e você perceber que existe forte emoção envolvida, experimente passar por cinco perguntas:
1. O que estou sentindo?
Medo? Pressa? Euforia? Frustração?
2. Qual é a decisão objetiva?
Defina exatamente o que você está prestes a fazer.
3. Quais são as consequências se eu estiver errado?
Não analise apenas o melhor cenário.
4. Essa decisão fazia sentido antes dessa emoção aparecer?
Essa pergunta é especialmente útil depois de perdas ou ganhos.
5. Posso esperar antes de decidir?
Quando puder, utilize o tempo.
O objetivo não é eliminar emoção.
É impedir que ela seja a única voz presente.
Checklist: emoção ou processo?
Antes de uma decisão financeira relevante, pergunte:
- Estou tentando resolver algo com urgência?
- Estou reagindo a uma perda anterior?
- Estou eufórico por causa de um ganho recente?
- Estou me comparando com outra pessoa?
- Estou utilizando dinheiro destinado a algo essencial?
- Consigo explicar racionalmente por que estou tomando essa decisão?
- Sei o que acontece se estiver errado?
- Essa decisão respeita meus limites?
- Posso esperar algumas horas ou um dia?
- Eu tomaria a mesma decisão se ninguém soubesse dela?
A última pergunta pode revelar muita coisa.
Perguntas frequentes
O emocional realmente interfere nas decisões financeiras?
Sim. Estados emocionais podem influenciar percepção de risco, urgência, confiança e comportamento. Isso não significa que toda decisão emocional seja ruim, mas reconhecer essa influência ajuda a criar critérios mais conscientes.
É possível tomar decisões totalmente sem emoção?
Na prática, buscar ausência completa de emoção não é uma meta muito realista. O objetivo é perceber o estado emocional e utilizar processo, informação e limites para evitar decisões puramente impulsivas.
Como evitar decisões financeiras impulsivas?
Criar orçamento, estabelecer limites previamente, reduzir estímulos, registrar decisões e introduzir um período de espera quando possível são algumas estratégias práticas.
Trading exige controle emocional?
O comportamento emocional pode afetar execução e risco. Entretanto, controle emocional sozinho não cria uma estratégia lucrativa. Método, gestão de risco, conhecimento e execução também são necessários.
Procurar ajuda profissional faz sentido?
Dependendo da situação, sim. Questões financeiras complexas podem exigir profissionais financeiros ou jurídicos qualificados; sofrimento emocional persistente ou intenso pode justificar apoio de um profissional de saúde mental.
Você não precisa deixar de sentir
Maturidade financeira não significa transformar-se em alguém sem medo, ansiedade ou entusiasmo.
Significa aprender a reconhecer:
“Estou sentindo isso — mas não preciso obedecer imediatamente a isso.”
Entre emoção e decisão existe um espaço.
Nesse espaço você pode consultar seu plano.
Pode olhar os números.
Pode avaliar o risco.
Pode esperar.
Pode simplesmente decidir não fazer nada naquele momento.
E quanto mais importantes forem as consequências financeiras, mais valioso esse espaço pode se tornar.
A emoção pode participar da decisão. Ela só não precisa decidir sozinha.
Talvez você queira ler também
Disciplina não é dureza: é reduzir decisões desnecessárias
Disciplina costuma ser apresentada como capacidade de suportar sofrimento. Uma visão mais prática é tratá-la como desenho de ambiente: decidir antecipadamente…
Ler artigo →
Motivação acaba. O que fica?
Motivação é ótima para começar. Ela é menos confiável para sustentar uma mudança longa. Quando o entusiasmo diminui, o que resta…
Ler artigo →
Como montar um diário de trading útil
Um diário de trading não precisa ser bonito. Precisa ser honesto. Sua função é transformar operações isoladas em informação sobre comportamento,…
Ler artigo →